FX168财经报社(北美)讯 美联储利率决议公布前夕,华尔街波动率市场出现一笔不同寻常的大额交易。周二,一名交易者在芝加哥期权交易所(Cboe)波动率指数(VIX)期权市场投入超过600万美元,大举买入执行价远高于当前VIX水平的深度价内看跌期权。由于这些合约此前几乎没有未平仓头寸,而且交易规模超过当天其他单笔VIX期权交易,这笔神秘大单迅速引发市场关注。
表面来看,这似乎是一笔高信心押注未来一至两个月VIX回落的交易。不过,多名波动率交易员认为,如此极端的执行价选择并不常见,这笔交易很可能并非简单押注“恐慌指数”下跌,而是与VIX期货、看涨期权或其他衍生品头寸共同构成一套复杂的对冲或套利策略。
600万美元大单突然现身VIX市场
周二芝加哥时间上午10时左右,一名交易者买入563张10月21日到期、执行价110的VIX看跌期权,支付权利金约510万美元。与此同时,该交易者还投入约120万美元,买入11月18日到期、执行价130的VIX看跌期权,而11月18日恰好是下一份联邦公开市场委员会(FOMC)会议纪要计划公布的日期。
这两笔交易合计规模超过600万美元,其中最引人注目的并不是金额本身,而是110和130两个极高的执行价。相比之下,VIX周二收盘仅为17.2附近,这意味着上述Put均属于极深度价内期权,而且在交易发生前几乎没有相应未平仓头寸,使这笔交易显得更加异常。
深度价内Put通常具有很高的Delta,对标的价格变化更加敏感,同时到期保持价内的概率也相对较高。如果单独看待这些头寸,它们确实可以被理解为交易者认为VIX未来不会出现极端飙升,甚至可能随着美联储决议落地而逐步下降。
110执行价Put的买入成本约为91点,130执行价Put则约为110点。按照单一头寸计算,其到期盈亏平衡水平大约位于VIX 19至20附近,因此如果未来波动率维持在当前水平附近或继续下降,这些头寸理论上将处于有利位置。
交易员认为:未必是在单纯看空VIX
不过,多名市场人士认为,将这笔600万美元交易直接解读为“有人豪赌VIX暴跌”可能过于简单。Convex Asset Management创始人兼首席投资官Noel Smith表示,如果交易者此前卖出了大量VIX看涨期权,那么买入深度价内Put并配合期货头寸,可能只是整个风险管理结构的一部分。
VIX市场中经常存在价格极低的远端看涨期权,一些投资者愿意支付很少的权利金,押注极端市场事件导致波动率突然飙升。如果这些期权从几美分或几角迅速升值,买方可能获得巨大百分比回报,但对于卖方而言,则意味着潜在的“尾部风险”迅速扩大,因此往往需要通过其他期权或期货产品进行对冲。
在这种情况下,周二出现的深度价内Put可能并不是一个独立方向性交易,而是与其他看涨期权、VIX期货甚至标普500衍生品头寸相互配合。换句话说,真正需要关注的并不是某名交易者是否相信VIX一定会下跌,而是这笔交易是否反映出波动率市场内部出现了新的相对价值机会。
标普500与VIX正在发出不同信号
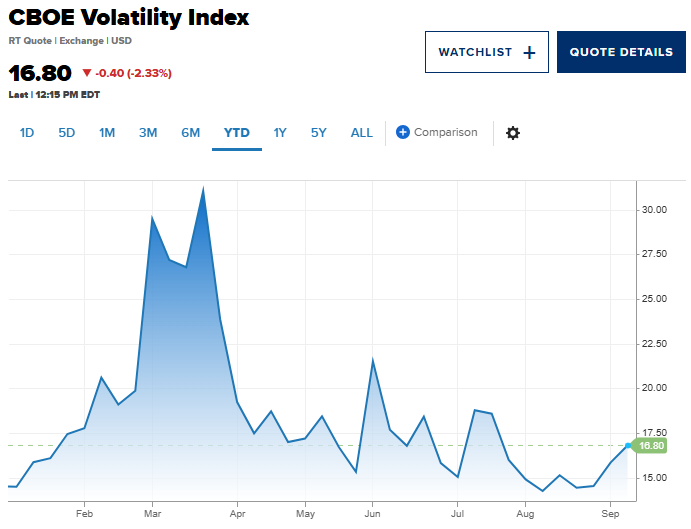
更加值得注意的是,这笔异常大单出现之际,VIX与标普500期权市场正在释放并不完全一致的信号。过去近一周,VIX期权成交量一直高于平均水平,上周四VIX一度升至18上方,但标普500指数过去5个交易日的单日波动幅度却始终低于1%。
(来源:CNBC)
按照VIX所隐含的波动水平推算,当该指数维持在16以上时,通常对应标普500大约1%左右的单日波动预期。然而,近期股市实际波动明显低于这一水平,意味着VIX当前反映的风险溢价可能高于市场近期真正经历的波动。
与此同时,周三到期的标普500期权显示,市场预计美联储决议当天指数波动幅度约为0.8%。对于一次高度受关注的FOMC会议而言,这一预期并不算高,也就是说,标普500期权市场似乎认为此次美联储会议不会引发特别剧烈的指数波动。
如果近期标普500的实际交易表现以及其期权隐含波动更加接近最终结果,那么当前VIX可能存在一定程度的高估。反过来说,如果VIX所反映的风险更加准确,那么标普500期权可能低估了美联储决议以及主席沃什新闻发布会带来的潜在冲击。
VIX现货与期货价差扩大
另一个引发交易员关注的现象,是VIX现货指数与相关期货之间的价差。截至周二收盘,这一差距已经接近今年6月以来较高水平,为大型波动率交易机构提供了潜在的相对价值交易空间。
SpotGamma的Brent Kochuba提出了一种可能解释:交易者可以同时持有极深度价内Put、看涨期权以及VIX期货,从而利用期权与期货之间的定价差异构建套利组合。在VIX远低于110这一极端执行价的情况下,期权本身的价格与对应期货价格之间可能存在可利用的价差。
按照这种思路,这笔看起来十分激进的600万美元Put交易实际上可能是一笔高度技术化的衍生品套利,而不是简单判断未来两个月市场将“风平浪静”。这也解释了为何多名专业交易员在看到交易后,并未立即将其视为明确的VIX方向性押注。
市场真正押注的是Fed之后会不会“平静下来”
目前利率市场已经高度计入美联储加息的可能性,市场对周三加息的定价超过90%。因此,对风险资产而言,是否加息本身可能已经不是最大的不确定因素,真正可能改变市场定价的,是美联储如何描述未来的政策路径,以及沃什是否释放进一步收紧货币政策的信号。
如果美联储仅完成市场已经充分预期的25个基点加息,同时没有明显强化未来连续加息的预期,那么此前为重大事件积累的波动率风险溢价可能快速消退,VIX也有可能在事件落地后回落。在这种情景下,当前相对较高的VIX与较低的标普500实际波动之间的差距可能进一步收窄。
但如果美联储释放比市场预期更鹰派的政策信号,推动美国国债收益率重新快速上升,并对股市估值造成新的压力,VIX则可能继续维持高位甚至进一步走高。届时,目前标普500期权仅定价约0.8%的会议日波动,反而可能显得过于平静。
因此,这笔超过600万美元的神秘交易真正揭示的,或许并不是某位大型交易者已经判断出VIX接下来的明确方向,而是美联储决议前夕,华尔街不同衍生品市场正在对短期风险给出不同答案。标普500期权暗示市场波动可能有限,VIX却仍然保持较高风险溢价,而周二突然出现的大额深度价内Put,则让这场波动率定价之争变得更加引人关注。