FX168财经报社(北美)讯 周三(10月14日),美国9月消费者价格指数(CPI)超出市场预期,迅速引发跨市场连锁反应:美元走强、美债收益率攀升,美股、贵金属和比特币同步承压。投资者重新评估美联储最快本月再次加息的可能性,而人工智能企业的债务压力与中东能源供应风险,进一步加剧了市场波动。
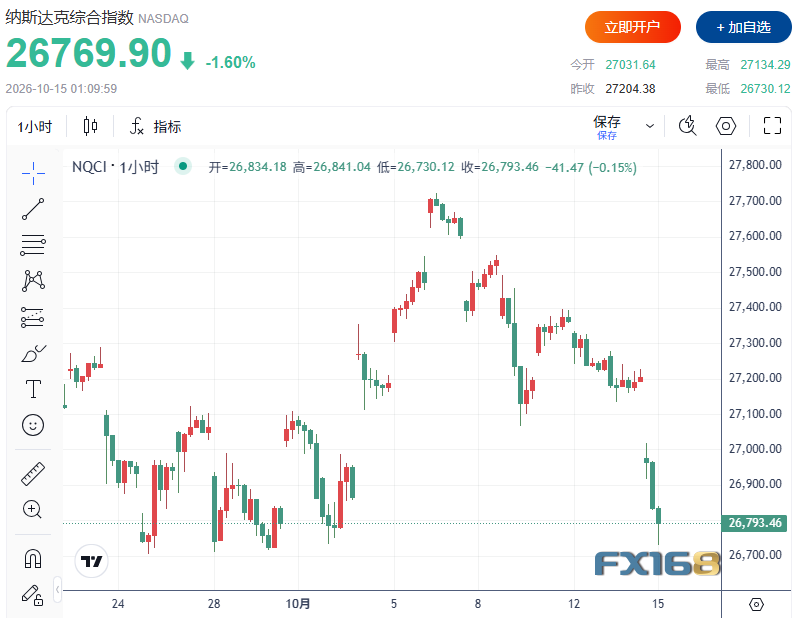
美股盘中,标普500指数下跌约1.1%,纳斯达克综合指数下跌约1.7%;现货黄金跌破4100美元/盎司,白银跌幅超过5%;比特币则失守8.2万美元。与此同时,美元指数上涨约0.4%,10年期美债收益率升至接近5.3%,高利率预期再次成为市场定价的核心。
通胀不只是油价问题,核心CPI同样超预期
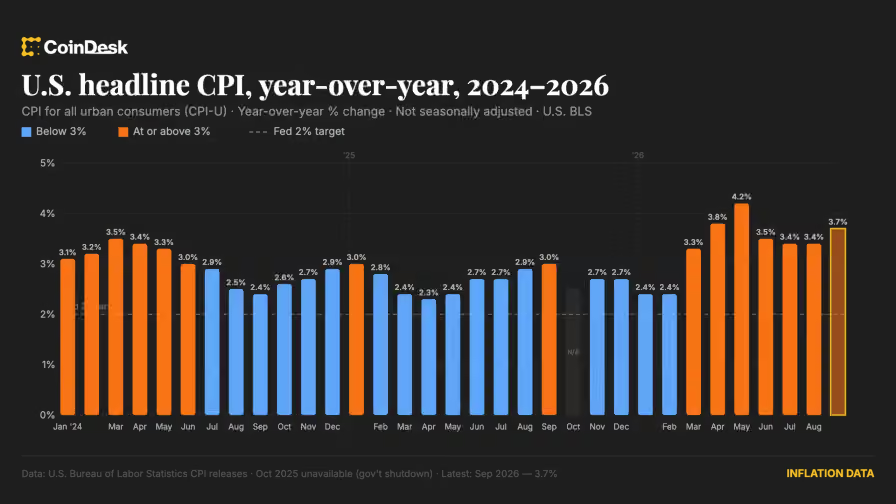
美国劳工统计局公布,9月CPI环比上涨0.6%,符合市场预期,但同比涨幅从8月的3.4%升至3.7%,高于经济学家预计的3.6%。
(图源:CoinDesk)
剔除食品和能源价格后,核心CPI环比上涨0.3%、同比上涨2.6%,分别高于预期的0.2%和2.5%。整体与核心通胀同比双双升温,使市场难以将价格压力完全归因于能源波动。
施罗德(Schroders)高级经济学家乔治·布朗(George Brown)表示:“虽然能源价格可能占据新闻头条,但今天的报告表明,通胀问题要深得多。强于预期的核心通胀数据进一步证明,国内价格压力正在变得更加根深蒂固,而不是缓解。”
布朗认为,市场有理由预期,货币政策需要进一步收紧,才能让通胀回归目标。他指出,关键问题在于,美联储是否准备好实施通胀前景所要求的收紧力度。
10月加息概率接近翻倍,美债收益率迅速跳升
通胀报告公布后,交易员迅速上调近期加息押注。根据不同报价时点的芝商所(CME)与伦敦证券交易所集团(LSEG)数据,美联储10月再次加息的概率升至约44%—47%,明显高于数据公布前约20%—22%的水平。
联邦基金期货同时显示,今年年底前至少再加息一次的概率超过95%;截至年底累计加息50个基点的概率约为40%,较前一日明显上升。美联储已在9月加息25个基点,将联邦基金利率目标区间提高至3.75%—4%。
对货币政策预期较为敏感的2年期美债收益率上涨约7个基点,至4.872%。另一盘中报价显示,10年期美债收益率上涨逾7个基点,至5.293%;30年期收益率上涨逾4个基点,至5.609%。10年期与30年期收益率均在上周触及24年来的新高。
富兰克林邓普顿研究院首席投资策略师杰夫·舒尔茨(Jeff Schulze)表示,最新数据将对风险资产构成阻力。近期加息预期升温,会增加长期债券收益率的上行压力,支撑美元,同时压制股票估值。
纳指跌1.7%,AI债务担忧放大科技股抛售
美股在通胀数据公布后承压,科技股成为下跌重心。盘中,标普500指数下跌约1.1%,纳斯达克综合指数下跌约1.7%。道琼斯工业平均指数表现相对抗跌,下跌约166点,跌幅约0.3%,联合健康(UnitedHealth)和安进(Amgen)等医疗保健股上涨,限制了道指跌幅。
(图源:FX168)
除了利率压力,投资者也更加担心,“科技七巨头”之外的部分企业正依赖大量债务为AI基础设施扩张融资。在借贷成本继续上升的环境下,这类商业模式的融资压力受到更严格审视。
AI云服务商CoreWeave盘中暴跌超过15%,甲骨文(Oracle)下跌约8%。芯片股也延续近期弱势:美光科技(Micron Technology)下跌约1%,AMD下跌约3%,英特尔(Intel)和闪迪(Sandisk)各下跌约2%。
银行股同样未能摆脱卖压。美国银行(Bank of America)公布第三季度业绩后下跌约7%。此前一天,该行被宣布处以超过12亿美元的联邦罚款,监管机构称其未能报告超过50亿美元的“可疑”交易。摩根士丹利(Morgan Stanley)受益于投行业务收入增加和强劲的股票交易表现,季度盈利超过预期,但股价仍下跌近2%。
高盛和花旗等银行周二公布强劲业绩后,股价仍收跌,也显示本轮财报季投资者对企业表现提出了更高要求。对于被寄予较高盈利增长预期的半导体板块,超预期业绩能否抵消利率压力,正成为市场关注的问题。
黄金跌破4100美元,白银遭遇更猛烈冲击
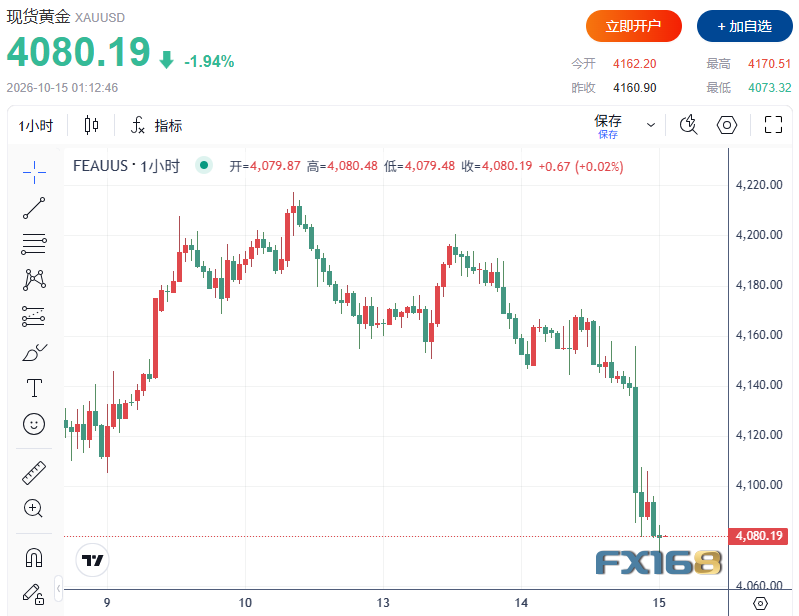
贵金属市场也受到美元走强与收益率上升的双重打击。现货黄金盘中下跌约2%,至4073.32美元/盎司,触及10月7日以来最低水平,并延续连续第三个交易日的跌势。12月交割的美国黄金期货下跌1.6%,至4108.60美元。
(图源:FX168)
白银跌幅更大,现货白银下跌4.1%,至56.99美元/盎司;铂金下跌2%,至1629.79美元/盎司;钯金下跌0.7%,至1118.46美元/盎司。
High Ridge Futures金属交易主管戴维·梅格(David Meger)表示,CPI数据高于预期,且通胀继续运行在美联储目标之上,意味着央行更有可能加息。他指出,美元因此上涨,黄金市场承受了额外压力。
虽然黄金通常被视为对冲通胀的工具,但利率上升会提高持有不生息资产的机会成本;美元升值,也会让以其他货币购买黄金的投资者面临更高成本。
不过,瑞士宝盛(Julius Baer)分析师卡斯滕·门克(Carsten Menke)认为,从更长期看,持续强劲的央行购金,以及市场对美国债务和利息负担上升的担忧,仍可能为黄金提供支持。
美元走强,比特币失守8.3万美元
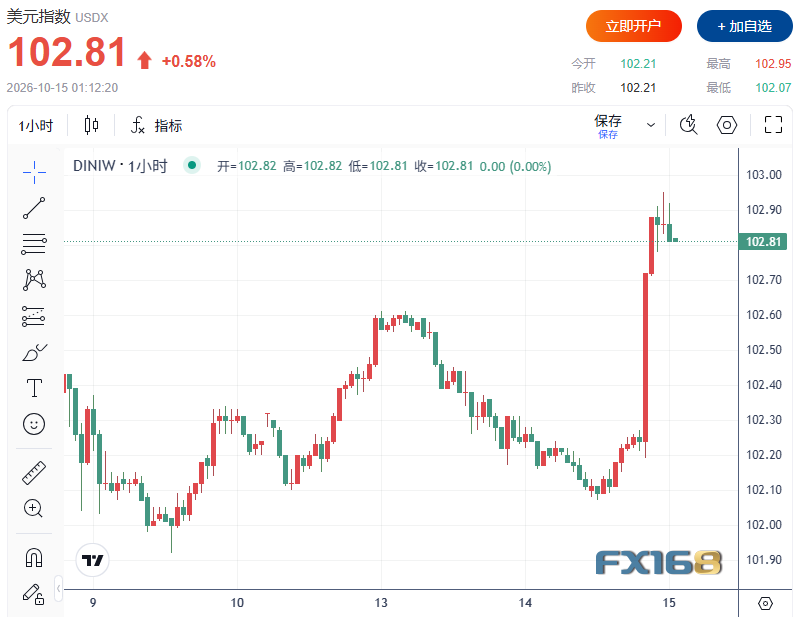
汇市方面,美元指数上涨约0.7%,接近2025年4月以来的高位。欧元下跌约0.4%,至1.115美元;英镑下跌约0.25%,至1.322美元;日元兑美元下跌约0.3%。
(图源:FX168)
裕信银行(UniCredit)外汇策略师罗伯托·米亚利奇(Roberto Mialich)表示,风险在于美国CPI进一步升至4%,或者核心通胀继续回升。这可能推动美债收益率与美元进一步走高,并让欧元承受更大压力。
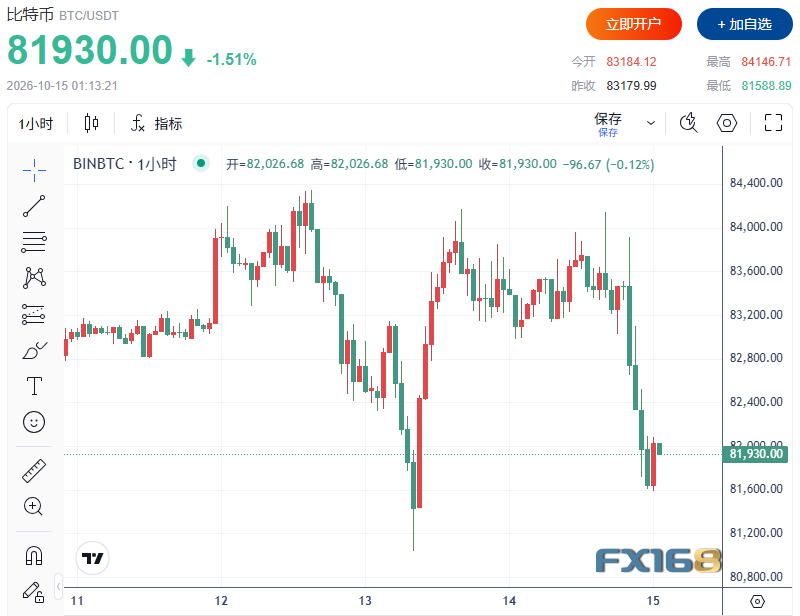
加密货币市场同样受到高利率预期影响。比特币纽约早盘一度跌至约81588.89美元,现交投于82000美元附近,24小时跌幅为1.5%,过去七天累计下跌超过1%。
(图源:FX168)
此前,比特币在8月和9月上涨,一度让不少分析人士判断其已经走出熊市。但黏性通胀仍在短期内压制市场情绪:更高借贷成本和更紧的金融条件,可能削弱流向加密货币及其他风险资产的资金。
中东风险推高油价,通胀压力难以迅速消退
在CPI公布之前,市场情绪就已受到能源供应风险影响。霍尔木兹海峡两艘船只遭袭,加上伊朗官员向路透社表示正在部署新的袭船战术,增加了能源运输再次受阻的风险。
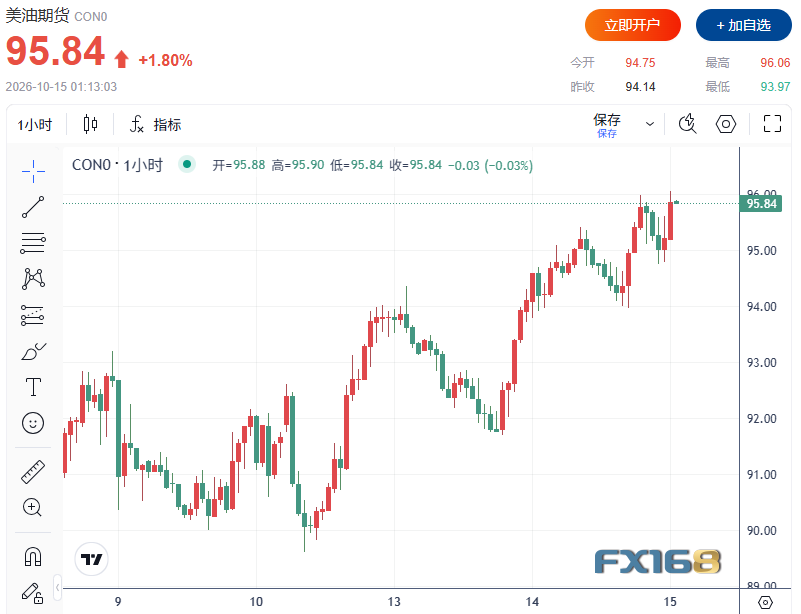
布伦特原油期货上涨约0.2%,至106美元/桶附近,接近两周高位;美国WTI原油期货上涨约2%,一度突破96美元/桶关口。
(图源:FX168)
美国消费者已经承受更高的燃料成本。根据美国汽车协会(AAA)数据,全美汽油均价约为每加仑4.34美元,高于一年前的3.08美元。特朗普近期宣布暂时放松对俄罗斯柴油出口的限制,但分析人士认为,这项安排未必能够显著降低卡车司机和农民的燃料支出。
欧洲股市表现相对坚挺。欧洲斯托克600指数收窄涨幅后仍上涨约0.3%,荷兰芯片设备制造商阿斯麦(ASML)受业绩提振,在较早交易时段上涨约1.4%。不过,MSCI全球股票指数转为下跌约0.1%,反映美国通胀冲击正影响更广泛的市场。
美联储是否立即行动,官员表态成为下一焦点
尽管市场加息押注明显升温,美联储内部仍有官员倾向继续观察。负责金融监管的副主席米歇尔·鲍曼(Michelle Bowman)表示,央行有时间评估9月加息后金融市场与经济的变化,再决定是否采取进一步行动。
此前,纽约联储主席约翰·威廉姆斯(John Williams)在谈及2027年进一步加息的可能性时表示,目前没有理由认为美联储需要做得更多。威廉姆斯与理事克里斯托弗·沃勒(Christopher Waller)的相关表态,一度被市场解读为偏鸽派,并令美元在周二走弱。
最新通胀数据则重新强化了政策收紧的预期。投资者接下来将关注美联储官员讲话及经济状况“褐皮书”,寻找10月28日利率决定的更多线索。
对市场而言,眼下的压力来自多个方向:通胀超预期推高利率押注,能源供应风险使物价降温更加困难,AI企业的债务融资则面临更高成本。美元与美债收益率走强之际,股票、贵金属和比特币都在重新消化“高利率持续更久”的风险。