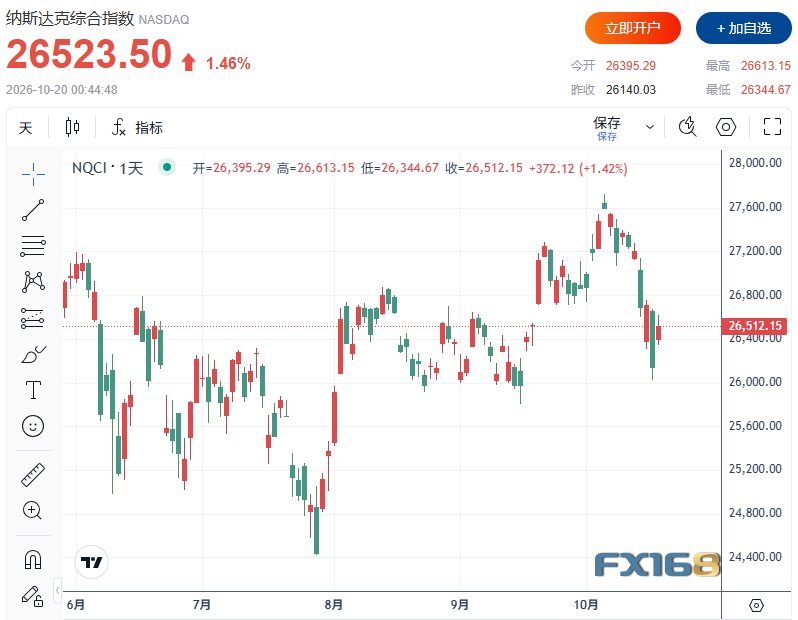
FX168财经报社(北美)讯 周一(10月19日),全球金融市场再度出现显著分化。经历上周人工智能(AI)相关股票的猛烈抛售后,华尔街科技股迎来强劲反弹,纳斯达克综合指数在美国早盘上涨约1.6%,标普500指数上涨0.7%,道琼斯工业平均指数则在平盘附近徘徊。
然而,这场反弹并未完全消除市场对AI投资泡沫、企业债务和高利率环境的担忧。随着科技企业融资成本攀升,投资者开始重新评估巨额AI资本支出能否转化为足够的利润。上周遭遇重挫的CoreWeave虽然反弹,但其债务问题仍是华尔街关注的焦点。
与此同时,欧洲市场承受另一重冲击。法国爆发近年来最严重的社会动荡之一,投资者担忧政治危机进一步加剧财政困境,推动法国国债遭到抛售、欧元走低。国际能源市场同样不平静,美国放松部分对俄制裁带来的供应预期压低油价,但乌克兰袭击俄罗斯能源设施,以及波斯湾油轮遇袭,又让供应中断风险持续笼罩市场。
科技股强势反攻,纳指上涨1.6%
周一美国早盘,科技股成为推动美股反弹的主要力量。英特尔(Intel)在摩根大通分析师上调评级后上涨约5%;AI云计算公司CoreWeave在高盛上调评级后上涨约3%。AMD上涨约4%,美光科技(Micron Technology)上涨约5%,显示资金正在重新流入此前遭到集中抛售的半导体和AI相关股票。
不过,市场情绪的修复仍建立在上周严重下跌的基础之上。上周标普500指数累计下跌近2%,创6月底以来最大单周跌幅;纳斯达克指数暴跌4.5%,结束此前连续四周上涨的走势。信息技术板块累计下跌超过6%,创2025年4月以来最差单周表现。
高盛数据显示,科技板块成为上周全球遭到净卖出最多的行业,对冲基金抛售科技股的比例创下纪录。
此次调整背后的核心担忧是,AI产业的高速扩张是否正在过度依赖债务融资。CoreWeave上周股价暴跌超过25%,创2025年11月以来最大单周跌幅。与此同时,其信用违约互换(CDS)价格升至反映明显信用压力的水平,显示债券投资者对该公司偿债能力及融资风险的担忧正在加剧。
AI企业的收入增长同样开始受到更严格的审视。Anthropic第三季度营收达到168亿美元,高于第二季度的116亿美元,但投资者担心,随着AI基础设施投入持续扩大,未来营收增长能否继续匹配市场此前的高预期。
LNW首席投资官罗恩·阿尔巴哈里(Ron Albahary)认为,CoreWeave信用利差的变化表明,投资者对于AI产业能够免受利率上升影响的看法正在改变。他指出,如果企业盈利增长放缓,市场可能变得更加脆弱。
他表示,投资者未来将更加审慎地判断,这些公司能否创造足够的资本回报,以证明其巨额债务融资具有合理性。此前市场似乎假设所有AI投资最终都会获得回报,但现实可能并非如此。
法国危机升级,欧元与国债同步承压
与华尔街科技股反弹形成鲜明对比的是,欧洲市场正在面对不断加剧的政治和财政风险。
法国周末爆发大规模抗议和骚乱,部分地区出现商店遭洗劫、公共设施受损等情况。法国总统马克龙拒绝接受内政部长洛朗·努内兹(Laurent Nuñez)提出的辞职请求,政府则面临越来越大的压力,需要在恢复社会秩序与推进财政改革之间寻找平衡。
法国本已受到经济增长疲弱、政府债务高企和财政赤字扩大的困扰,新一轮社会动荡进一步加剧了投资者对其政治稳定性的担忧。
周一,法国10年期国债收益率一度升至约4.9%,法国与德国10年期国债收益率利差扩大至140个基点以上,反映市场要求更高的风险溢价来持有法国债券。
外汇市场上,欧元兑美元下跌约0.25%,至1.1210附近,美元指数上涨约0.26%,至102.05。
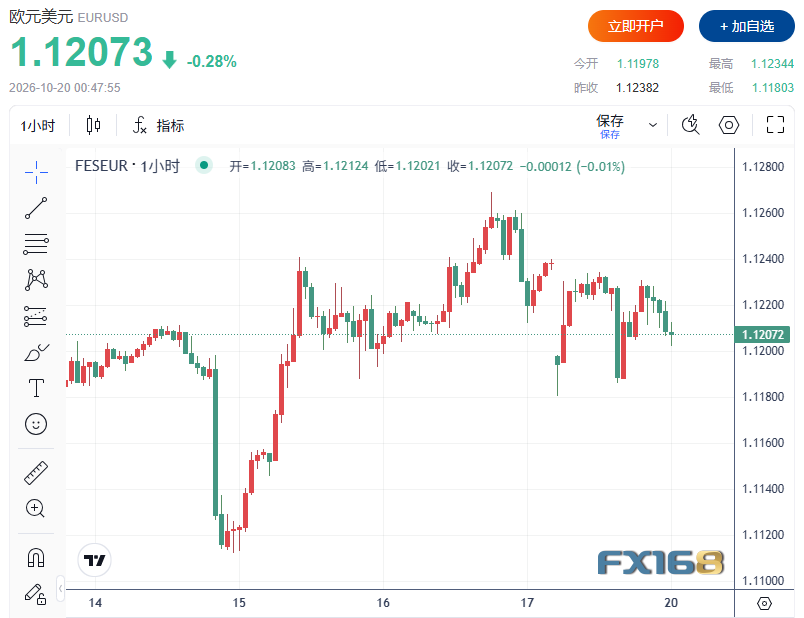
分析师认为,法国政治风险对欧元的影响,很大程度上取决于危机是否向整个欧元区蔓延。如果法国财政与政治紧张局势开始影响其他成员国的国债市场,欧元可能面临更加持续的下行压力。
与此同时,市场对于美国经济和美元走势的判断也正在发生变化。过去数月,美国强劲的经济增长和AI投资热潮一直支撑美元,但随着投资者开始质疑AI资本支出的可持续性,市场也在重新评估美国未来增长、企业借贷需求和长期美债收益率的走势。
油价跌破110美元,俄乌与中东风险交织
国际原油市场同样呈现复杂局面。
周一,布伦特原油期货一度下跌约1.9%,至每桶107.80美元附近;美国西德克萨斯中质原油(WTI)跌至每桶100.56美元附近。交易员正在评估美国政府对部分俄罗斯相关制裁和关税实施豁免后,俄罗斯燃料出口可能增加的前景。
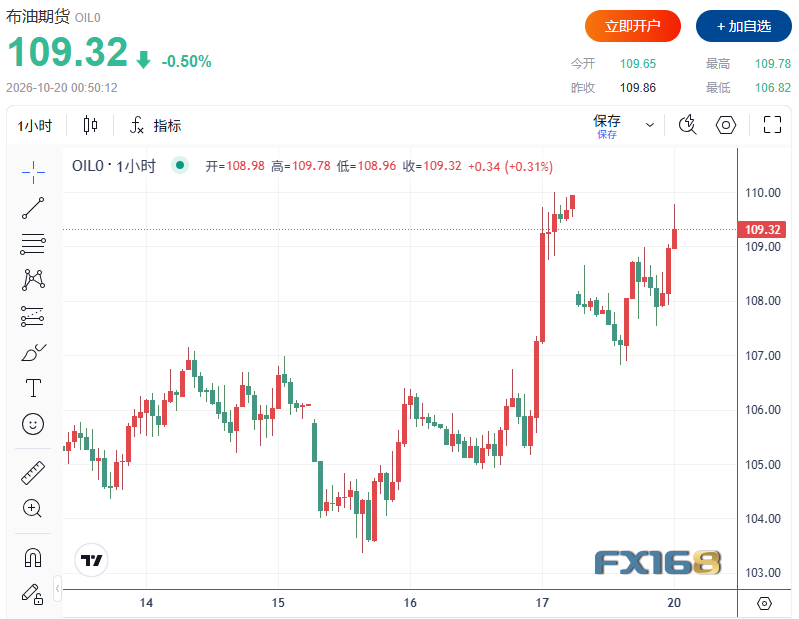
然而,供应端的不确定性并未消失。
10月18日,乌克兰对俄罗斯圣彼得堡发动大规模无人机袭击,导致当地一处石油码头及储油设施起火。根据能源数据机构Kpler的数据,相关码头每天出口约12万桶成品油,主要为燃料油,目前设施受损程度尚不明确。
中东局势则构成另一重风险。英国海上贸易行动办公室(UKMTO)报告称,上周五,沙特阿拉伯附近波斯湾海域有两艘油轮遭到袭击,其中一艘油轮受到火箭推进榴弹攻击,另一艘油轮遭不明弹体击中。
随着霍尔木兹海峡航运安全持续受到威胁,市场担心能源运输再度中断。
油价目前正受到两股相反力量拉扯:一方面,美国调整对俄能源政策可能增加全球供应;另一方面,俄乌冲突和中东军事紧张局势,又可能造成新的出口中断。
这意味着,即使油价短期回落,也未必代表全球能源通胀风险已经解除。
黄金围绕4170美元震荡,美联储成为关键变量
贵金属市场方面,黄金在周一欧洲交易时段小幅上涨。格林尼治时间08:53左右,现货黄金上涨0.2%,报每盎司4171.65美元;美国12月黄金期货上涨0.26%,至4191.90美元。不过,随后美国交易时段金价出现反复,反映市场对于通胀及利率路径仍存在明显分歧。
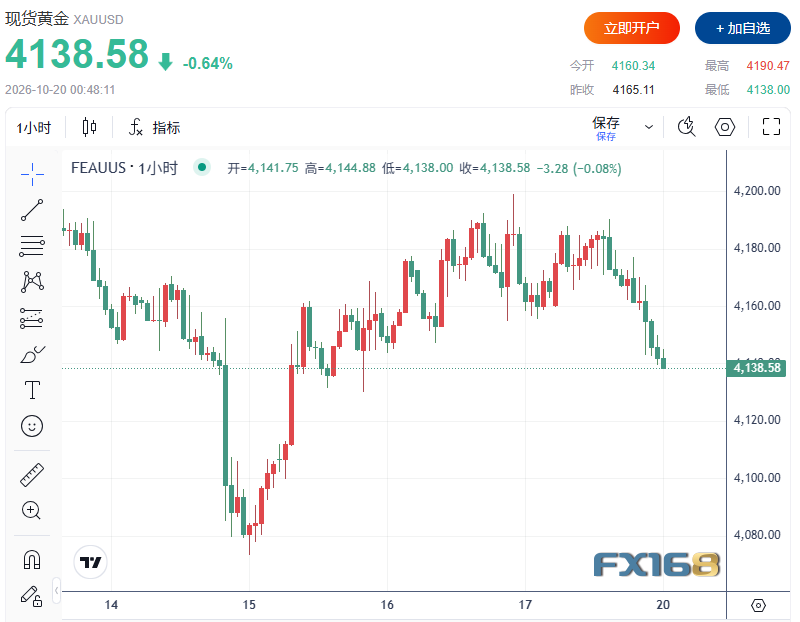
瑞银分析师乔瓦尼·斯陶诺沃(Giovanni Staunovo)表示,油价回落正在减轻美联储面临的通胀压力,从而为黄金提供支持。值得注意的是,即使美元走强,黄金仍展现出一定韧性,说明避险需求正在同时支持美元和黄金。
此前美国公布的9月消费者价格指数(CPI)和生产者价格指数(PPI)均高于市场预期,重新点燃了投资者对于美联储进一步收紧货币政策的担忧。
根据相关市场定价,美联储在10月27日至28日会议上加息的概率约为15%,维持利率不变仍是主流预期,但12月再次加息的概率仍接近89%。
高利率通常会提高持有黄金的机会成本,从而限制不产生利息收入的黄金资产的吸引力。不过,如果油价持续回落、美元和美债收益率同步走软,黄金仍可能获得进一步支撑。
市场下一步将重点关注美联储议息会议、美国个人消费支出(PCE)通胀数据,以及就业市场变化,以判断利率政策是否可能发生新的调整。
比特币徘徊8.1万美元,风险偏好仍待修复
加密货币市场也受到美联储政策预期和全球风险情绪变化的影响。
比特币本周早些时候一度跌破8万美元,随后回升至8.1万美元附近。随着市场对美联储10月加息的预期有所下降,比特币暂时稳住关键心理关口。
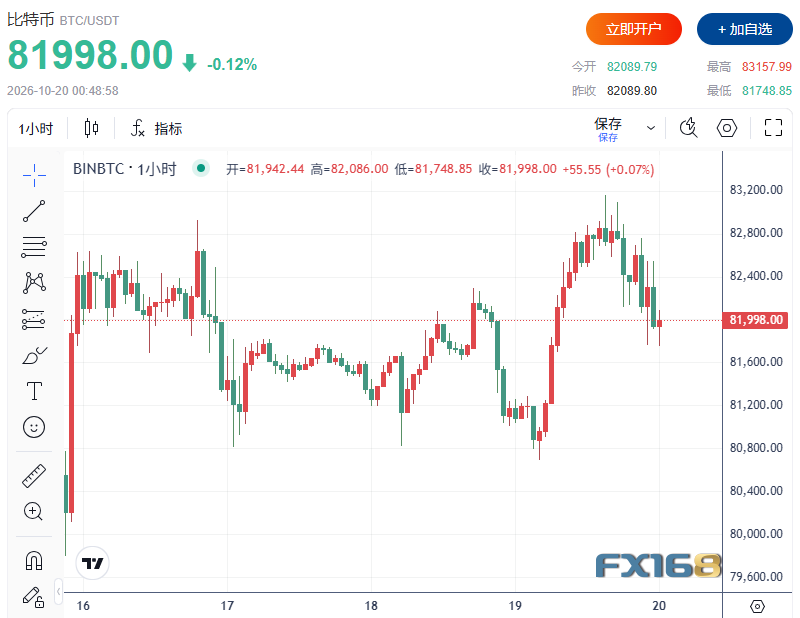
对于短期行情而言,8.1万美元附近被部分市场策略人士视为重要参考水平。如果价格能够企稳,交易员可能重新关注8.5万美元至9万美元区间;反之,若市场风险偏好恶化,7.75万美元附近可能成为下一观察区域。
不过,比特币与高成长科技股一样,对全球流动性、实际利率和投资者风险偏好较为敏感。即使美联储短期不加息,也不意味着加密货币市场已经摆脱进一步调整的风险。
真正的考验还在后面:科技巨头财报与美联储决议
本周,Meta、特斯拉等大型企业即将公布财报,市场希望这些公司的业绩能够缓解对科技股估值及AI投资回报的担忧。
然而,投资者面临的考验已不再仅仅是企业营收能否增长,而是收入增长是否足以覆盖持续攀升的资本支出,以及公司能否在高利率环境下维持健康的现金流和资产负债表。
与此同时,法国政治危机正在考验欧洲市场对主权债务风险的承受能力,国际油价则仍可能因为中东局势或俄乌能源设施遭袭而再次出现剧烈波动。
从全球资产表现来看,当前市场正面临三条彼此交织的主线:AI产业巨额投资的回报是否符合预期、地缘政治冲突能否进一步推高通胀,以及主要央行是否需要在增长压力和物价稳定之间作出更艰难的政策选择。
周一科技股的强劲反弹,为经历上周抛售的华尔街带来了短暂喘息空间,但能否真正扭转市场情绪,仍取决于企业盈利、信用市场和美联储利率路径的后续变化。
对于全球投资者而言,眼下最值得警惕的或许并非某一类资产的单日涨跌,而是支撑此前市场上涨的投资逻辑,正开始接受更加严格的现实检验。