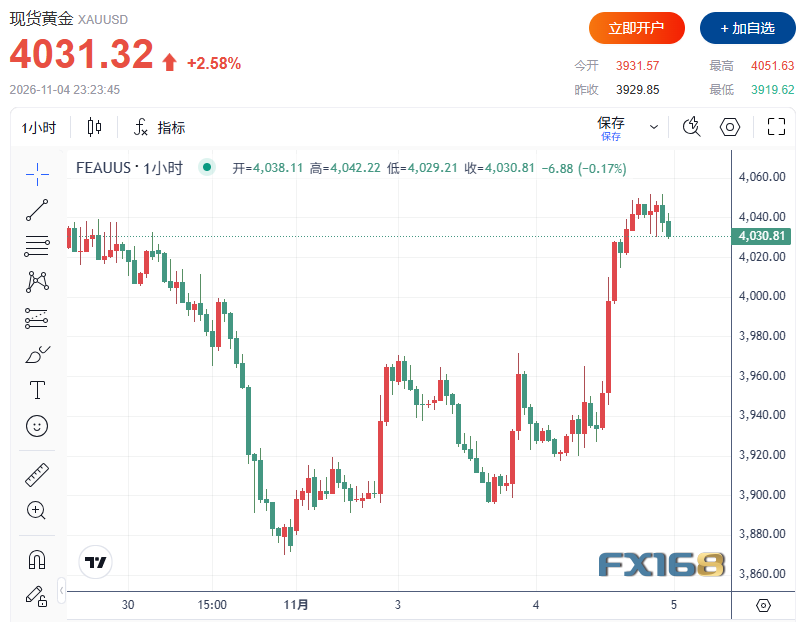
24K99讯 美国中期选举结果推动贵金属周三早盘强势走高。随着民主党在参众两院都取得控制权,美元和美国国债收益率回落,现货黄金和白银重新获得买盘支撑。现货黄金一度重返每盎司4000美元上方,白银则在收益率下行和贵金属情绪改善的带动下反弹更猛。
截至发稿,现货黄金最高触及4051.63美元/盎司,日内上涨超120美元,涨幅达约3%;现货白银报52.291美元/盎司,日内上涨2.237美元,涨幅达5%。
民主党拿下国会两院
周二的美国中期选举改变了华盛顿的权力格局。民主党至少拿下7个参议院席位和18个众议院席位,包括一些在2024年总统选举中支持特朗普的州。结果意味着,在特朗普总统剩余任期内,政府推动新的财政、税收和监管立法将更依赖两党妥协,同时国会对联邦支出以及人工智能、能源和金融市场相关政策的监督也可能加强。
不过,国会多数并不自动意味着联邦赤字会下降,未来借款前景是否改善,仍取决于最终通过的具体法案。
收益率和美元同步回落
金融市场最初的反应是美国国债上涨、美元走弱,投资者开始评估分裂政府是否会抑制财政扩张,并减少未来美国财政部的借款需求。基准10年期美债收益率在欧洲早盘下跌约2.1个基点至4.9291%,两年期收益率降至4.6017%。美元一度跌至约一个月低点,随后收复部分失地。
收益率和美元的回落为黄金提供了更有利的环境。更低的融资成本,以及对财政刺激预期的降温,可能会减轻通胀和货币政策方面的压力。Kitco Research最新中期选举事件研究显示,过去13次中期选举后的12个月里,黄金平均上涨14%。
从更长周期看,民主党控制国会可能会拖慢部分支出和减税计划,有助于压低长期美债收益率,并对贵金属形成支撑。但与此同时,国会对人工智能投资、企业监管和科技行业竞争的审查可能影响股市估值和企业投资;如果资本开支增速放缓,通胀压力或将减轻,也可能降低进一步收紧货币政策的必要性。若财政对峙持续,政府拨款和金融市场的不确定性也会升高。美联储政策仍独立于国会控制,通胀、就业和经济活动依旧决定短期利率路径。
经济数据仍显韧性
最新美国经济数据继续显示,在高利率环境下,企业活动和劳动力需求依然具有韧性。周二公布的9月职位空缺和劳动力流动调查(JOLTS)显示,职位空缺升至752.3万个,高于8月上修后的719.0万个,也高于市场预期的约715万个。9月工厂订单增长1.8%,好于预期的1.2%,主要受运输设备和企业投资需求走强带动。周一公布的10月供应管理协会(ISM)制造业指数也从9月的54.5升至55.5,进一步表明工业扩张仍在延续。
这些数据说明,美国经济增长仍足以承受偏紧的货币政策。不过,能源价格回落以及财政立场可能不再那么扩张,也可能缓解长期通胀担忧。
市场目前在12月美联储继续加息的预期与中期选举后可能更温和的通胀前景之间摇摆。美联储上周维持基准利率在3.75%至4.00%不变,但有两位官员支持立即加息25个基点。美国第三季度国内生产总值年化增长3.4%,9月核心个人消费支出(PCE)通胀仍维持在3.1%。利率期货仍显示,市场对美联储12月8日至9日会议再次加息的概率评估较高,近期接近80%。不过,选举后美债收益率下行表明,投资者正在重新评估财政刺激、通胀和未来借款需求的前景。对黄金而言,收益率下降和美元走软带来即时利好,但强劲就业和顽固通胀又可能让美联储维持限制性政策。
后续数据将决定12月预期
周三的经济日程从10月ADP私营部门就业报告开始。数据显示,私营部门新增就业8.6万人,高于市场预期的7.5万人,且在9月新增就业同样被下修至8.6万人后继续保持正增长,说明招聘仍在扩张,但增速已明显放缓。10月ISM服务业指数将在美国东部时间上午10点公布,周度美国能源信息署(EIA)石油库存报告将在上午10点30分公布。周四将公布每周初请失业金人数和第三季度初步生产率数据,时间为美国东部时间上午8点30分;周五则是10月就业报告,同样在美国东部时间上午8点30分发布。接下来的劳动力数据对12月美联储预期尤为关键,若非农增长放缓、工资压力减轻且商业活动走弱,可能进一步压低美债收益率并支撑黄金;反之,若就业强劲且通胀顽固,则会强化继续加息的预期。
中东局势仍是油市变量
霍尔木兹海峡及美伊局势仍是中期选举后地缘政治和能源市场的重要不确定因素。卡塔尔正加紧推动华盛顿与德黑兰恢复谈判,但一名伊朗高级官员表示,双方距离达成协议仍很远。当前主要争议仍包括制裁解除、伊朗核活动、美国对伊朗港口的海上封锁,以及恢复这条战略水道正常商业航运的条件。近期美国对伊朗霍尔木兹甘省格什姆岛目标的军事打击,以及针对油轮交通的持续威胁,都加剧了市场对局势升级的担忧。选举结果还增加了另一层政治变量:民主党控制国会可能提高外界对美国军事行动及政府伊朗战略的审视,但总统在即时军事决策上仍拥有相当大的权力。
油市继续权衡重启谈判的可能性与波斯湾石油出口面临的安全风险。尽管美国石油协会(API)公布,截至10月30日当周美国商业原油库存减少527万桶,但周三早盘原油价格仍走低,这一数据还需等待官方库存报告确认。布伦特原油报每桶102.95美元,WTI原油报每桶95.25美元,延续了10月高位以来的回落。若通过谈判恢复霍尔木兹海峡正常商业航运,运输成本和地缘政治风险溢价可能下降;若军事行动再起或油轮遭袭升级,油价跌势则可能逆转。
金银技术面关注位
技术面上,现货黄金多头的下一目标是守住此前确认的3975.31美元阻力位上方,并推动价格突破下降趋势线,下一公布的上行目标位在4068.17美元。空头的下一近端下行目标则是重新跌破3975.31美元,更深的下行目标位分别在3871.24美元和3797.07美元。首个阻力位在4068.17美元,首个支撑位在3975.31美元,其后是3871.24美元。
现货白银方面,多头的下一目标是守住51.103美元上方并突破下降趋势线,下一公布的上行目标位在52.849美元。空头的下一下行目标是跌破48.787美元,更深目标位在47.057美元。首个阻力位在52.849美元,下一支撑位在51.103美元,其后是48.787美元。
全球股市隔夜也因民主党胜选而波动加剧。美国股指期货一度大幅下挫,随后又因投资者重新评估财政支出和企业监管影响而反弹。纳斯达克100指数期货一度下跌2.4%,标普500指数期货一度下跌1.4%,随后收复失地。欧洲股市在震荡开盘后走高,受原油回落和政府债券收益率下降支撑。亚洲市场则涨跌互现,投资者正在评估美国科技监管趋严、财政政策变化以及对国际贸易的影响。人工智能投资、融资成本和企业盈利前景,仍是市场关注的核心变量。
外部市场方面,Nymex WTI原油接近每桶95.25美元,布伦特原油接近每桶102.95美元;基准10年期美债收益率在民主党横扫选举后回落至4.93%附近;美元指数则一度回落至101.3附近,随后收复部分失地。