FX168财经报社(北美)讯 周五(11月6日),全球金融市场再次迎来剧烈震荡。美国10月非农就业数据远超预期,新增就业人数达到16.5万,接近市场预期的三倍,失业率意外降至4.1%,强劲数据迅速推高美联储12月再次加息的预期。美元指数大幅拉升,美国国债收益率走高,黄金一度跌至4033美元附近,比特币则在7.5万美元附近反复争夺。
与此同时,经历周四“血洗”后的美国科技股迎来强劲反弹。纳斯达克综合指数盘中上涨约1.6%,标普500指数上涨约1%,英伟达、美光科技等此前遭遇重挫的AI与芯片股集体回升。不过,在民主党中期选举大胜可能带来AI及数据中心监管收紧的背景下,市场对于这轮反弹能否持续仍保持高度警惕。
超级非农震动市场 美联储加息预期再度升温
美国劳工部周五公布的数据显示,10月非农就业人口增加16.5万人,大幅超过市场预期的5.9万人;失业率由4.2%降至4.1%,同样好于市场预期。平均时薪环比上涨0.4%,同比增长3.1%,双双高于预期,显示美国劳动力市场仍具有相当韧性。
此前月份的数据也被明显上修。8月非农就业人数上修5.3万人至18.6万人,9月则上修3.1万人至6万人,两个月合计较最初报告增加8.4万个就业岗位。这意味着,此前市场担忧美国就业市场迅速降温的判断再次面临挑战。
就业数据公布后,市场迅速提高对美联储继续加息的押注。利率期货显示,投资者预计美联储12月加息至少25个基点的概率重新升至约75%至80%。就在周四美股暴跌期间,这一概率一度下降至约67%。
纽约联储主席威廉姆斯周五也表示,美国经济在连续遭受冲击后仍表现出“令人瞩目的韧性”,但通胀仍然过高,将通胀重新压回2%的目标至关重要。此前,多位美联储官员已经公开支持继续以小幅、稳定的方式加息,以遏制持续高于目标的通胀。
美元突然爆发 黄金承压跌破4050美元
强劲非农数据首先点燃了美元行情。美元指数周五一度上涨至102.36附近,有望录得9月16日以来最强单日表现。欧元兑美元下跌约0.6%至1.1157附近,英镑兑美元也下跌超过0.6%,日元则进一步走弱。
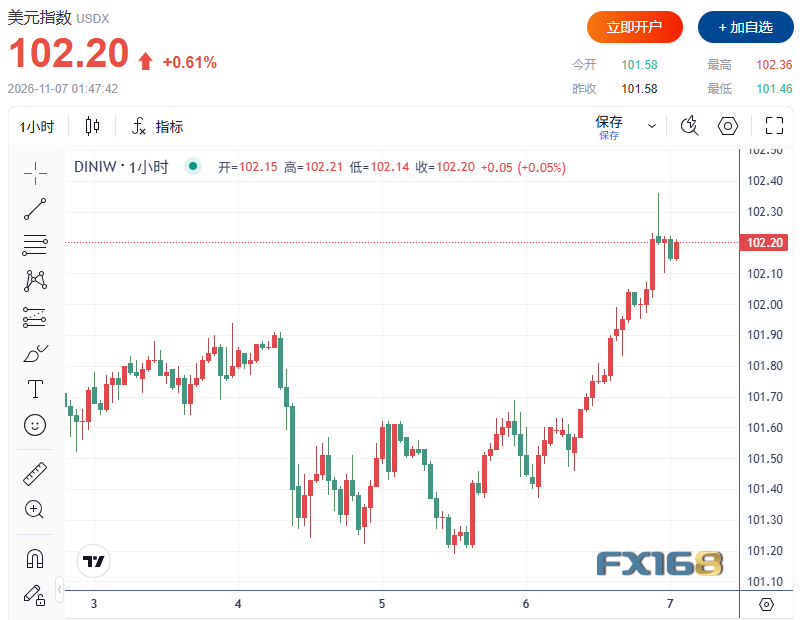
美国国债收益率同步走高,其中10年期美债收益率上涨约3个基点至4.87%附近,2年期收益率上涨超过5个基点至4.53%左右。美元和美债收益率双双走强,对无息资产黄金形成明显压力。
现货黄金盘中下跌约1%,一度触及4029.93美元/盎司低点,现回升到4056美元附近。纽约期金则下跌约1.4%至4057美元附近。不过,尽管周五承压,黄金本周仍累计上涨约4.5%,有望创下8月底以来最佳单周表现。
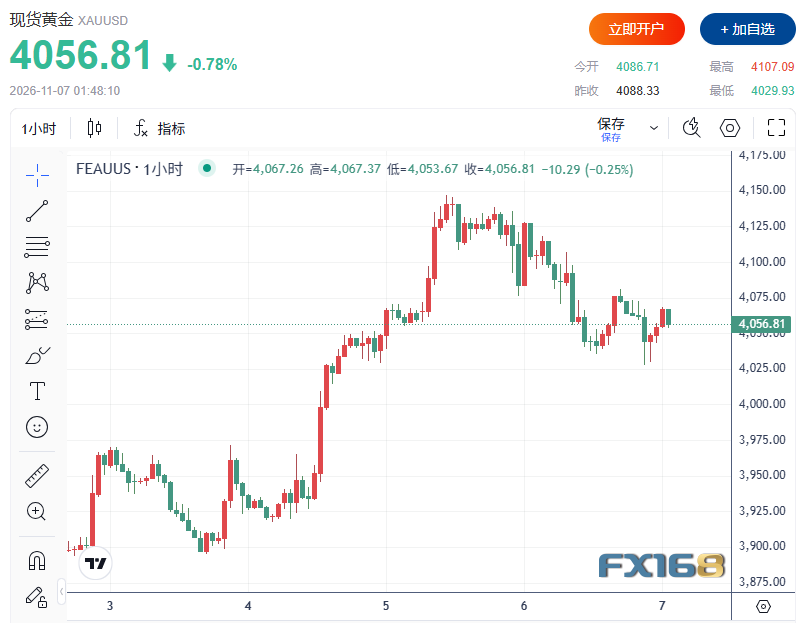
黄金近期经历了极为剧烈的波动。10月30日,金价一度跌至3869.85美元附近,创下一年低位,随后随着地缘政治风险升温和市场避险需求回归而快速反弹。此次强劲非农再次对黄金多头形成考验,美联储能否继续加息正重新成为决定金价短期方向的核心变量。
科技股绝地反击 纳指此前一天暴跌5.5%
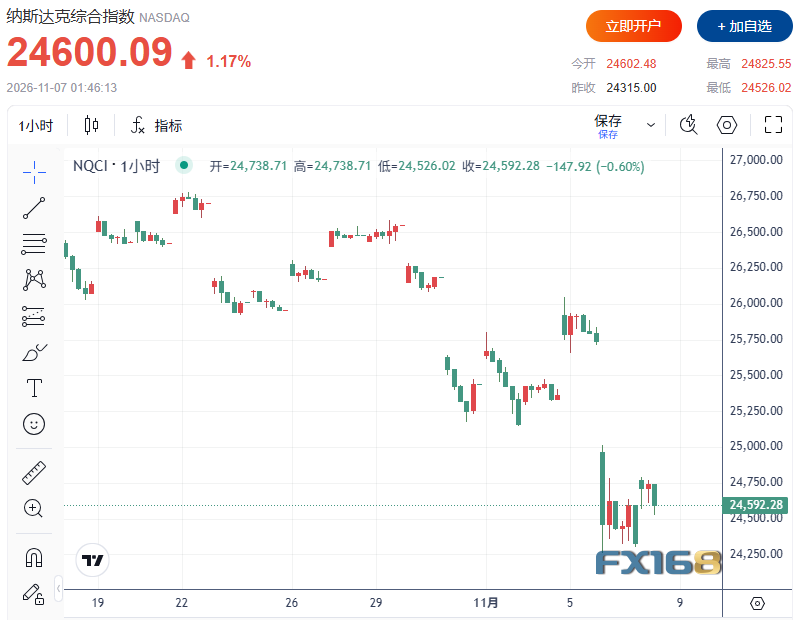
与美元和黄金的剧烈反应相比,美股周五却出现了明显的“抄底”行情。纳斯达克综合指数盘中反弹约1.6%,标普500指数上涨约1%,道琼斯工业平均指数则在平盘附近震荡。
此前遭受重创的半导体和AI概念股成为反弹主力。美光科技周五上涨约5%,此前一天暴跌17%;英伟达上涨约4%,重新回到年内上涨区间,而该股周四刚刚暴跌约9%。特斯拉、Meta和Alphabet等“七巨头”成员也出现反弹。
这轮上涨发生在华尔街经历近一年半以来最猛烈抛售之后。周四,纳指暴跌5.5%,跌入技术性回调区间,即较近期高点下跌超过10%;标普500指数重挫4.4%,道指则狂泻超过1800点,跌幅约3.4%。三大指数均创下2025年4月以来最惨烈的单日表现。
标普500指数11个行业板块周四全部收跌,而与人工智能基础设施建设相关的公司首当其冲。“七巨头”单日合计蒸发约1万亿美元市值,仅英伟达市值就一度缩水约4400亿美元。
AI监管阴影笼罩华尔街
触发此次科技股大跌的核心因素之一,是美国中期选举后市场对于AI和数据中心监管政策可能大幅收紧的担忧。民主党在众议院、参议院以及多个关键州长选举中取得重大胜利,投资者开始重新评估未来两年美国科技行业的监管环境。
多名民主党议员已经提出,明年1月掌控国会后,将推动一系列针对人工智能系统和数据中心开发的新立法。市场尤其担心,大规模数据中心建设可能因电力、用水、环境及消费者成本等问题受到限制,从而拖累AI资本开支热潮。
德克萨斯州候任州长吉娜·伊诺霍萨表示,在制定保护当地居民的相关法律之前,应该暂停当前的数据中心扩张步伐。由于德克萨斯州是美国数据中心建设最活跃的地区之一,这番言论进一步加剧投资者担忧。
不过,部分华尔街人士仍对AI长期前景保持乐观。MAI Capital Management首席市场策略师Chris Grisanti认为,选举结果确实为AI行业增加了新的逆风,但人工智能仍是一场类似铁路和互联网的“工业革命”,相关基础设施建设最终仍将继续。
油价从110美元高位急跌 伊朗局势成为最大变量
国际油价周五也出现明显回落。布伦特原油下跌约1.3%至97美元/桶附近,美国WTI原油下跌约0.5%至90美元/桶附近。相比本周一布伦特原油一度突破110美元、WTI突破100美元,油价已经出现大幅回撤。
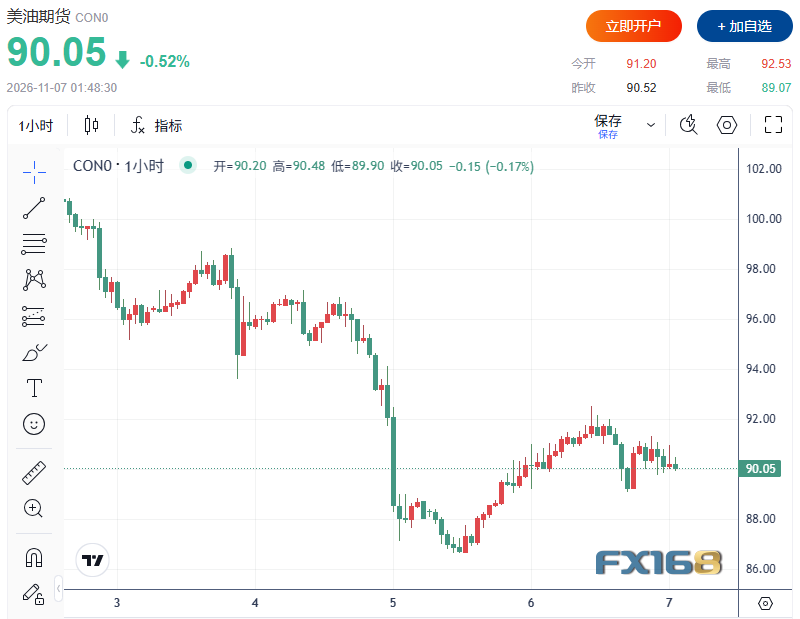
投资者目前正在评估美国中期选举结束后,美伊局势究竟会走向新一轮军事升级,还是出现外交突破。Rapidan Energy Group创始人Bob McNally认为,美伊军事冲突重新爆发的概率高达80%,一旦冲突升级,两大原油基准价格都可能再次突破100美元。
与此同时,外交层面也释放出缓和信号。有消息称,伊朗已经通过卡塔尔向华盛顿提交新的核协议提案。然而,霍尔木兹海峡的安全局势依然紧张,伊朗周四报告了三起针对油轮的新袭击,而海上安全数据显示,相关水域针对船只的袭击仍维持在接近历史高位的水平。
市场因此面临一个极其矛盾的局面:一方面,外交突破可能推动油价继续回落;另一方面,一旦美伊冲突再次升级,全球最重要的石油运输通道之一受到威胁,油价仍可能迅速飙升。
比特币险守7.5万美元 美股暴跌冲击加密市场
比特币周五同样经历剧烈波动。非农数据公布后,比特币一度快速冲破7.61万美元,但随后回落至7.56万美元附近,其日内波动区间大约介于7.49万至7.64万美元之间。
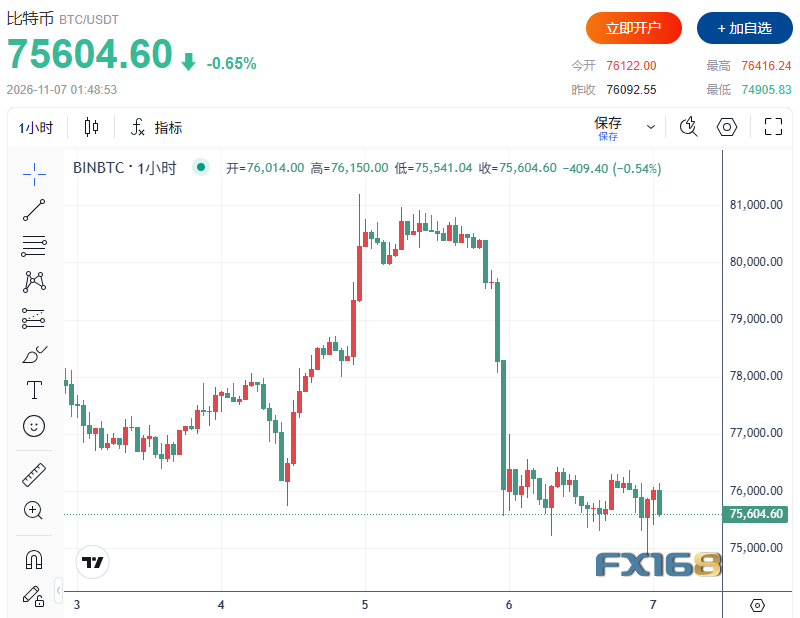
虽然就业数据明显强于预期,但比特币并未立即出现大幅下挫。市场人士认为,本周比特币的主要压力实际上来自科技股和整体风险资产的抛售,而非就业数据本身。随着美联储12月加息预期进一步升温,高利率环境仍可能对加密资产形成持续压力。
资金流向也显示投资者正在降低风险敞口。美国现货比特币ETF周四合计录得约4.3亿美元净流出,其中富达FBTC流出约2亿美元,贝莱德IBIT流出约1.05亿美元。本周截至周四,相关ETF累计资金流出已经达到约8.7亿美元。
与此同时,过去24小时加密货币市场超过10亿美元杠杆头寸遭到清算,多数为此前押注比特币反弹的多头仓位。随着比特币从本周一度接近8万美元重新跌回7.5万美元附近,7.5万美元至7.6万美元区域正成为多空争夺的关键防线。
全球市场进入新的高波动阶段
从当前市场表现来看,投资者同时面临三股力量的拉扯。第一,美国就业市场依然强劲,美联储继续加息的空间明显增加;第二,中期选举改变美国政治格局,AI、数据中心和加密货币监管可能迎来重大变化;第三,美伊冲突仍可能再次升级,能源价格和通胀风险远未消失。
这也解释了为何美元、美债、黄金、原油、美股和比特币正在呈现异常剧烈且彼此交错的走势。强劲就业数据通常有利于美元、打压黄金和风险资产,但在经历周四历史级抛售后,美股科技股反而出现明显抄底资金,而比特币也暂时守住关键支撑。
接下来,市场焦点将迅速转向12月9日的美联储利率决议。在此之前,12月4日公布的下一份美国就业报告可能成为最后一份重量级劳动力市场数据。如果就业与通胀继续表现强劲,美联储再次加息的预期可能进一步升温;而对于刚刚经历剧烈调整的科技股、黄金和比特币而言,真正的考验可能还没有结束。