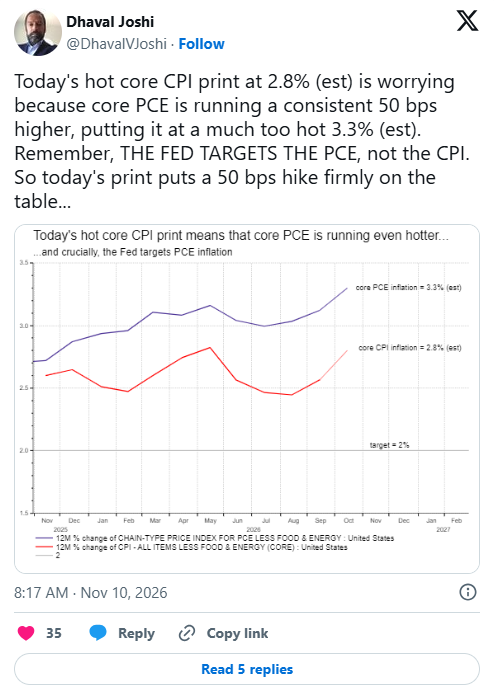
FX168财经报社(北美)讯 美国10月通胀再次给美联储敲响警钟。美国劳工统计局周二公布的数据显示,10月消费者价格指数(CPI)环比上涨0.4%,高于市场预期的0.3%;剔除食品和能源价格后的核心CPI环比上涨0.3%,同样高于预期的0.2%。数据公布后,美股期货走低,美国国债收益率迅速上升,市场对美联储12月加息的预期进一步升温。
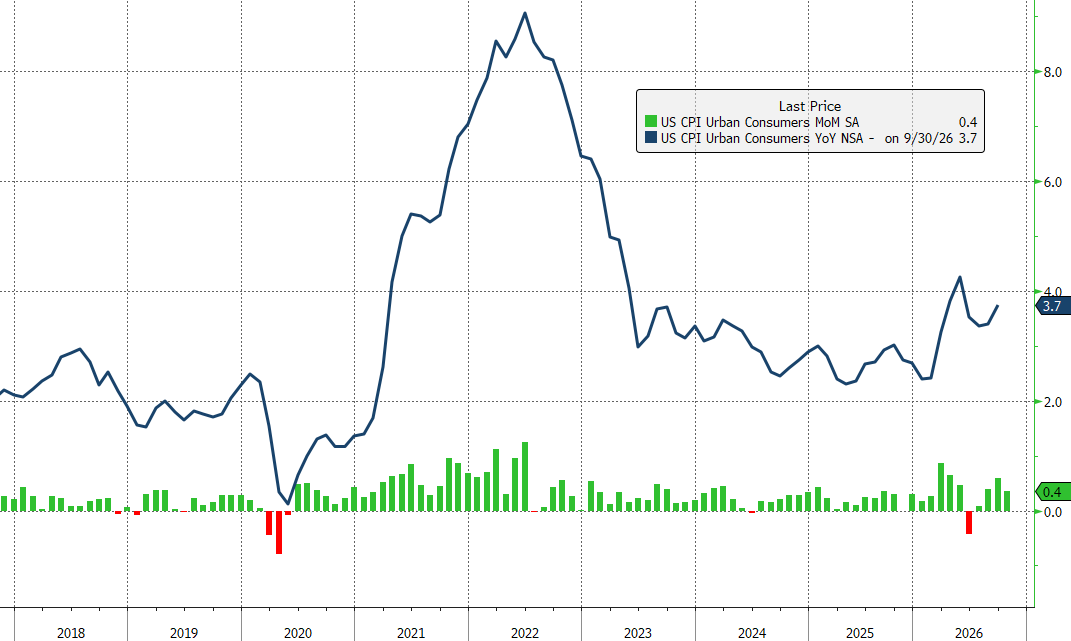
由于去年美国政府停摆导致2025年10月缺乏足够可比数据,本次报告没有公布整体CPI和核心CPI同比增幅。不过,从环比数据来看,通胀压力仍然明显高于市场希望看到的水平,也让投资者重新评估美联储接下来的加息力度。
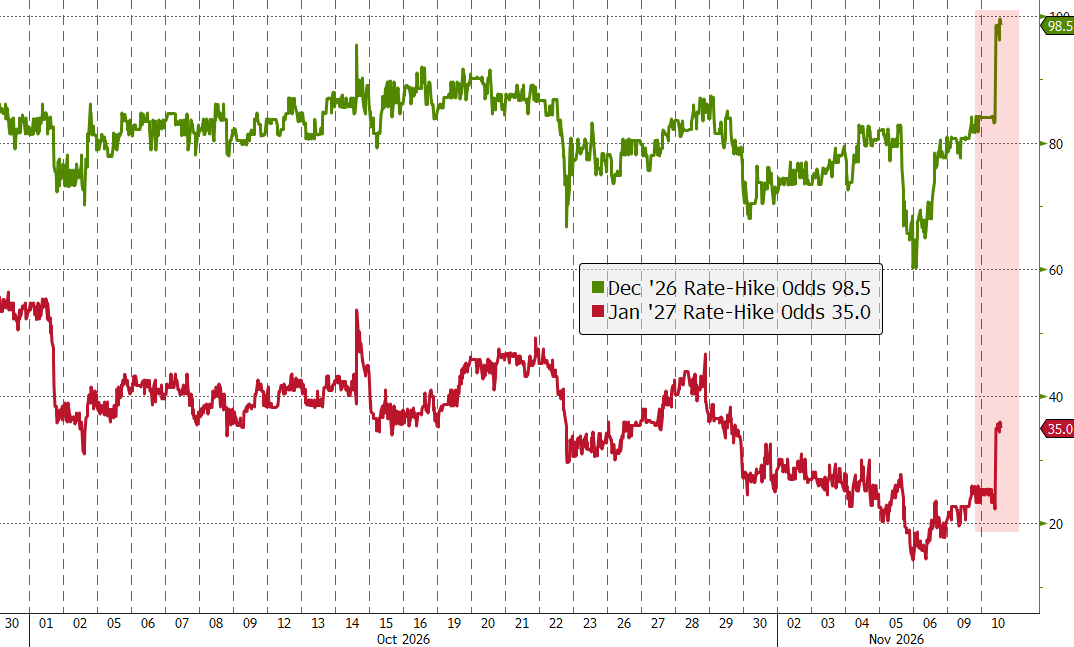
12月加息几乎完全被市场计入
CPI公布后,市场已经完全计入美联储在12月8日至9日会议上加息25个基点的可能性。更值得注意的是,此前几乎为零的“加息50个基点”预期也突然出现,CME FedWatch数据显示,交易员目前认为12月一次加息50个基点的概率已经升至约13.6%。
Federated Hermes固定收益投资策略师Karen Manna表示,这是市场“最不希望看到的一份通胀报告”。她指出,更热的通胀数据重新引发了一个问题:美联储此前采取的紧缩措施是否已经足够,同时也强化了利率可能需要继续上升并在高位维持更长时间的风险。
在10月政策会议上,美联储以10比2的投票结果维持基准利率在3.75%至4%的区间不变,希望等待更多经济数据后再决定下一步行动。如今,10月CPI高于预期,再加上此前公布的强劲就业数据,市场越来越认为12月继续加息已经很难避免。
食品、能源和交通价格一起上涨
从具体分项来看,本轮物价上涨并非集中在单一领域。尽管近期汽油价格有所回落,但10月能源价格指数仍上涨0.7%,其中汽油价格环比上涨1%;天然气价格则下降0.8%。
食品价格压力更加明显,10月食品价格上涨0.5%。其中零食价格上涨1%,牛肉价格上涨0.9%,肉类、家禽、鱼类和鸡蛋价格整体上涨0.5%。对于普通消费者而言,这意味着日常生活成本压力仍然没有明显消退。
住房成本环比上涨0.3%,并贡献了整体CPI涨幅的30%以上。交通服务价格上涨0.8%,新车价格上涨0.2%,二手车和卡车价格则下降1.2%。航空票价上涨0.4%,医疗商品价格上涨0.5%。
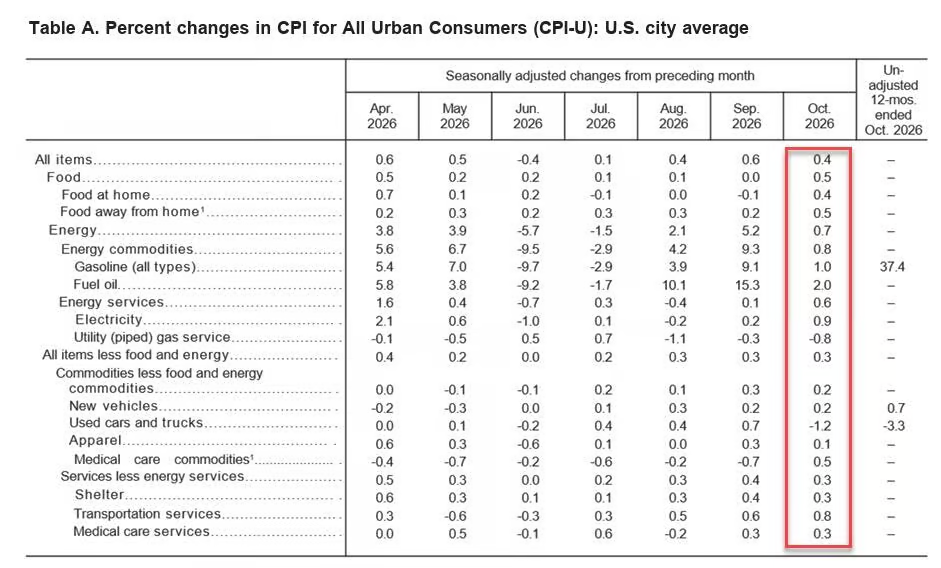
受到关税影响较大的服装价格仅上涨0.1%,说明部分商品领域的关税冲击暂时没有出现明显放大,但服务和生活必需品价格依然具有较强黏性。
沃勒刚刚警告:50个基点也可能上桌
更令市场紧张的是,就在CPI公布前几个小时,美联储理事克里斯托弗·沃勒(Christopher Waller)已经明确表示,如果通胀数据明显偏热,他可能支持12月一次加息50个基点。
沃勒当天在伦敦讲话时表示,美联储必须兑现此前向市场释放的进一步收紧政策信号,否则可能损害政策信誉。他认为,即便通胀数据低于预期,自己仍倾向于支持12月加息;如果数据偏热,则可能需要采取更强有力的行动。
如今,10月整体和核心CPI双双超过市场预期,意味着此前几乎没有被市场认真考虑的50个基点加息情景,已经正式进入交易员视野。
不过,目前市场的主流判断仍是加息25个基点。是否需要采取更激进的行动,将取决于未来几周美联储官员的表态,以及其他经济数据是否继续显示通胀顽固。
伊朗战争、关税和AI投资继续推高价格压力
美联储当前面临的难题在于,美国通胀压力已经不再来自单一因素。一方面,伊朗战争及其对能源和供应链的影响仍可能向更广泛的商品和服务价格传导;另一方面,特朗普政府的关税政策也可能继续增加企业进口和生产成本。
此外,人工智能投资热潮也正在成为新的价格变量。大型科技公司持续投入数据中心和算力基础设施,推高电力、设备和相关服务需求。10月电力价格环比上涨0.9%,再次显示AI基础设施建设带来的能源需求可能正在进入通胀数据。
企业自身的定价意愿也依然较强。美国全国独立企业联合会10月调查显示,净37%的企业计划在未来三个月提高价格,这是自2022年7月以来的最高水平。
与此同时,美国消费者仍在继续花钱。此前公布的数据显示,9月零售销售增长0.8%,说明高利率尚未明显压制消费需求,这也让企业继续提价变得更加容易。
美联储最担心的局面正在出现
对于美联储而言,最棘手的并不是通胀突然大幅反弹,而是经济和就业仍然保持韧性的同时,通胀下降速度开始变得缓慢甚至反复。
美国通胀已经连续约五年半高于美联储2%的目标。如果消费保持强劲、企业继续涨价、就业市场也没有明显恶化,那么美联储就缺少迅速停止加息甚至转向降息的理由。
这也是为什么10月CPI虽然只比市场预期高出0.1个百分点,却可能对金融市场产生明显影响。对美联储而言,当前最需要看到的是持续而明确的通胀降温,而不是时好时坏的数据。
短期来看,通胀高于预期通常有利于美元和美国国债收益率,而黄金、成长型科技股以及其他对利率敏感的资产可能面临更大波动。更重要的是,市场现在已经从“12月会不会加息”,逐渐转向另一个问题——美联储12月到底要加25个基点,还是需要考虑更大的50个基点动作。
10月CPI公布之后,12月会议的悬念并没有消失,反而变得更大了。