24K99讯 国际黄金市场正遭遇近年来罕见的猛烈抛售。周一(11月16日),金价跌至一年多以来最低水平,在美元持续走强、美国国债收益率高企以及美联储进一步加息预期升温的多重打击下,黄金今年以来的跌幅已超过30%,正面临2015年以来最糟糕的年度表现。随着市场抛售压力持续累积,3800美元整数关口正成为黄金多头必须守住的重要心理防线。
根据最新市场数据,国际金价周一最低触及3832.45美元/盎司,创下2025年10月2日以来最低水平。与今年1月创下的5594.82美元历史高点相比,黄金价格已累计暴跌31.5%,损失约1764美元。
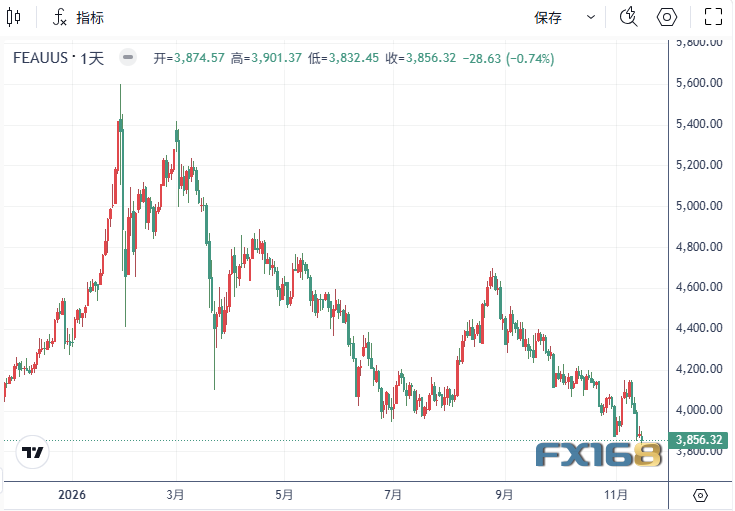
(图源:FX168)
这一剧烈回调意味着,黄金此前积累的大量涨幅已被抹去。尽管黄金通常被视为避险资产,但在当前高利率、强美元以及全球金融市场流动性压力交织的环境下,传统避险属性未能阻止金价持续下跌。
美元、美债收益率双双施压,美联储12月加息成为最大威胁
推动本轮黄金下跌的核心因素之一,是美国国债收益率持续处于高位,以及市场对美联储进一步收紧货币政策的预期不断增强。
根据芝加哥商品交易所集团(CME)的FedWatch工具,交易员目前普遍预计,美联储将在12月的下一次货币政策会议上加息25个基点,同时仍存在小幅加息50个基点的可能性。
随着加息预期升温,美国国债收益率走高,美元也受到提振。美元目前徘徊在2025年4月以来的最高水平附近,使得以美元计价的黄金对于持有其他货币的投资者更加昂贵,进一步抑制了全球黄金需求。
FXCM高级财经编辑尼科斯·扎布拉斯(Nikos Tzabouras)指出,市场正在为未来更高的利率水平定价,这不仅强化了美元走势,也进一步加重了黄金面临的压力。
他警告,在当前宏观环境下,黄金仍面临进一步下跌的风险。
通常而言,黄金不产生利息收入。当美国国债收益率上升时,投资者持有黄金的机会成本也随之增加。如果实际利率持续走高,而美元继续保持强势,黄金短期内将难以获得持续上涨的动力。
英伟达市值蒸发1.9万亿美元,黄金为何也受到冲击?
除了利率和美元因素,近期美国科技股的大规模抛售,也成为黄金市场面临的另一重压力。
作为全球人工智能产业的重要代表,英伟达近期股价持续下跌。自10月初以来,截至上周五,公司市值累计缩水约1.9万亿美元,降至约3.9万亿美元。
随着AI相关股票遭遇集中抛售,部分投资者面临投资组合亏损和追加保证金的压力,不得不出售其他流动性较好的资产来筹集现金,而黄金便成为部分资金优先变现的对象。
贵金属交易商MKS PAMP分析师妮基·希尔斯(Nicky Shiels)指出,从短期角度来看,黄金不仅是一种避险资产,同时也是一种重要的流动性资产。当投资者急需现金时,黄金往往成为可以迅速出售的资产。
这种现象解释了为何在股市暴跌、投资者风险厌恶情绪升温之际,黄金却没有同步上涨。
当市场进入大规模去杠杆阶段时,投资者首先考虑的可能不是资产的长期避险价值,而是如何快速获得现金、降低杠杆并控制损失。因此,即使黄金长期受到避险需求支撑,短期仍可能遭遇剧烈抛售。
中东战争推高油价,黄金反而陷入两难局面
今年2月下旬爆发的美国和以色列对伊朗战争,也对黄金市场造成了复杂影响。
通常情况下,地缘政治冲突会提高投资者对黄金的避险需求。然而,本轮中东冲突推高了全球石油价格,加剧了通胀压力,并强化了市场对全球主要央行继续收紧货币政策的预期。
这一变化使黄金面临一种特殊的宏观困境:一方面,地缘政治风险提高了黄金作为避险资产的吸引力;另一方面,能源价格上涨导致通胀压力持续,美联储可能不得不维持高利率甚至进一步加息,从而削弱黄金的投资吸引力。
尤其是在美国经济仍表现出一定韧性、通胀迟迟未能回到央行目标水平的背景下,市场越来越担心,限制性货币政策可能持续更长时间。
对黄金而言,这意味着即使中东局势仍存在不确定性,避险买盘也未必能够抵消高利率和强美元造成的下行压力。
黄金ETF仍有资金流入,实物金条金币需求却明显萎缩
尽管金价持续下跌,黄金市场的投资需求并未全面消失,不同投资渠道之间正出现明显分化。
数据显示,今年第三季度,全球实物黄金支持的交易所交易基金(ETF)仍然录得211吨净流入。这表明,即使面对较高的债券收益率和强势美元,部分机构及长期投资者仍在通过ETF增加黄金配置。
然而,与ETF资金流入形成对比的是,金条和金币等实物黄金产品的需求出现明显下降。
这一分化反映出,黄金市场的需求结构正在发生变化。部分金融投资者仍然将黄金视为长期资产配置工具,但实物投资需求正受到高价格、购买力下降以及宏观不确定性的影响。
不过,ETF资金流入并不意味着黄金价格已经触底。如果美元和债券收益率继续上升,或者金融市场出现更大规模的流动性冲击,黄金仍可能面临进一步抛售压力。
央行购金需求也出现变化,波兰可能退出主要买家行列
长期以来,全球央行持续增加黄金储备,一直是支撑黄金市场的重要结构性力量。然而,最新数据表明,部分主要央行的购金步伐可能正在发生变化。
根据世界黄金协会(WGC)对已公布及估计购买量的统计,今年1月至9月,全球央行累计购买约675吨黄金,显示官方部门仍是黄金市场的重要需求来源。
不过,作为此前最活跃的央行黄金买家之一,波兰可能在11月暂时退出主要购买者行列。原因在于,波兰央行的黄金储备已经达到此前设定的700吨目标。
尽管波兰央行行长没有完全排除未来继续增持黄金的可能性,但在完成现有储备目标后,其进一步大规模购买黄金的紧迫性可能有所下降。
相比之下,中国仍是黄金市场中较为活跃的官方买家之一。中国央行已经连续两年增加黄金储备,为当地黄金投资情绪提供了一定支撑。
分析人士指出,如果部分央行在达到储备目标后放缓购买速度,而私人投资者的需求又无法及时填补缺口,黄金市场可能失去一部分此前持续存在的买盘支持。
不过,央行购金行为通常具有长期战略属性,单一国家购买节奏的调整,并不必然意味着全球央行整体需求将明显下降。
3800美元成关键防线,黄金会否继续深跌?
随着黄金跌至一年多以来最低水平,市场目光正集中在每盎司3800美元这一重要心理关口。
分析人士指出,尽管近期黄金持续遭遇抛售,但价格截至目前仍维持在3800美元上方,显示这一水平附近仍存在一定买盘支撑。
然而,如果美国国债收益率继续攀升、美元进一步走强,同时市场继续提高对美联储加息幅度的预期,黄金可能再次面临下行压力。
尤其值得关注的是,美联储12月政策会议。如果届时央行不仅加息25个基点,还释放出未来可能继续收紧政策的信号,那么黄金面临的宏观逆风可能进一步增强。
与此同时,英伟达及其他人工智能相关股票的走势也可能影响贵金属市场。如果科技股抛售持续扩大,投资者被迫出售黄金筹集现金的情况可能再次出现。
对于黄金多头而言,当前最关键的问题已经不只是金价何时重新突破4000美元,而是3800美元能否在持续的宏观压力下守住。
从年初历史高点5594.82美元跌至目前3830美元附近,黄金已经经历超过30%的深度调整。如果这一疲弱走势延续至年底,2026年可能成为黄金自2015年以来表现最差的一年。
短期来看,美元、国债收益率与美联储政策仍将主导黄金价格走势,而3800美元关口的表现,可能成为市场判断下一阶段方向的重要参考。