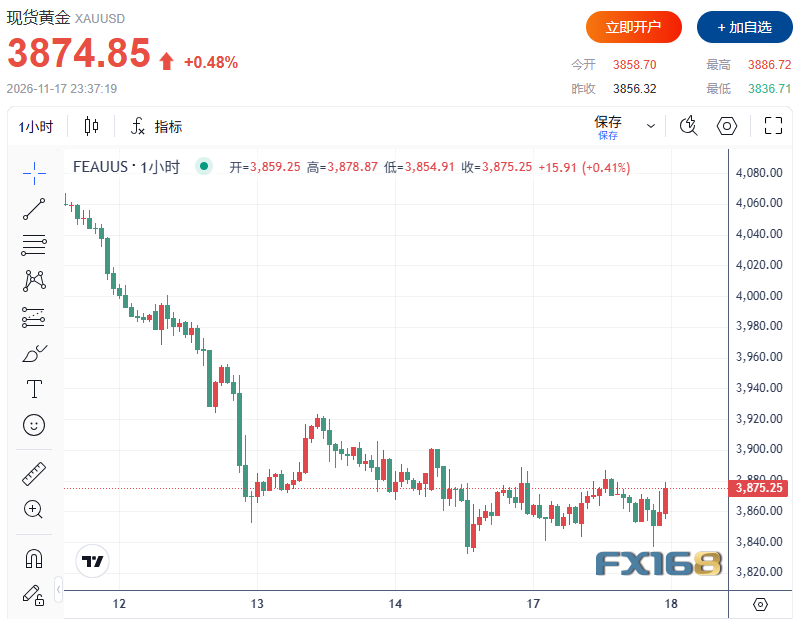
24K99讯 周二美市早盘,现货黄金和现货白银走势分化:金价继续徘徊在逾一年低位附近,银价则从周一的抛售中反弹。投资者一边消化美国消费者支出放缓的信号,一边继续押注美联储还将进一步收紧货币政策。数据公布后,现货黄金跌至日低3836.71美元/盎司附近;现货白银交投于47.428美元/盎司附近,上涨1.00%。
(图源:FX168)
美国零售销售放缓
美国商务部周二公布,10月零售和食品服务销售额增长0.2%,至7482亿美元,较9月0.8%的增幅明显放缓,整体也与经济学家的预期大体一致。与去年同期相比,销售额增长6.8%。不过,从统计意义上看,这一月度增幅在90%的置信水平下并不显著区别于零。剔除汽车后的销售额增长0.6%,剔除汽车和汽油后的销售额增长0.5%。
这些数据表明,继9月表现相对强劲之后,美国消费者支出出现降温,或有助于缓解部分需求驱动型通胀压力。但上周强于预期的消费者和生产者通胀报告,以及10月非农就业人数增加16.5万人,仍在支撑市场对美联储维持紧缩立场的预期。
12月议息预期仍偏鹰
市场当前关注美联储12月8日至9日会议。最新公布的期货定价显示,市场认为美联储加息25个基点的概率为96.6%,加息50个基点的概率为3.4%。美元周二在触及2025年4月以来高位后小幅回落,美国国债收益率也从上周高位回落,这为金价提供了有限支撑。
投资者还将关注北京时间周二21:15公布的10月工业产出和产能利用率数据,以及北京时间周三凌晨2:00公布的美联储10月27日至28日会议纪要。会议纪要可能帮助市场判断决策者对持续通胀的容忍度,以及他们如何评估劳动力市场风险。若经济活动走弱或会议纪要措辞不那么鹰派,可能压低美债收益率并支撑贵金属;反之,若通胀担忧持续升温,则会进一步强化加息预期。
地缘风险与油价联动
霍尔木兹海峡以及美伊局势仍是能源市场的重要不确定性来源,不过中东石油出口恢复,已经削弱了市场对短期供应中断的担忧。商业航运仍面临袭击和较高安全风险,但在地区局势尚未解决的情况下,区域出口商已将发货量提高至接近战前水平。国际能源署预计,随着供应恢复快于需求增长,全球石油市场将在第四季度重新转为过剩。
美国对伊朗港口的海上封锁、以及围绕制裁、核活动和海上安全的分歧仍未解决,这意味着供应再度中断的风险并未消失。对于黄金而言,持续的地缘政治不确定性为避险需求提供了底层支撑;但如果油价再次持续走高,其潜在通胀效应也可能反过来强化美联储维持紧缩政策的理由。
原油回落压制风险偏好
在周一大跌逾3%后,周二原油价格变动不大,原因是全球供应过剩预期抵消了对油轮再遭袭击的担忧。布伦特原油期货交投在每桶92.61美元附近,上涨0.17美元,涨幅0.18%;纽约商品交易所西德克萨斯中质原油(WTI)交投在每桶85.73美元附近,上涨0.01美元。
布伦特原油11月迄今已下跌约22%,WTI则下跌约18%,反映出随着中东出口恢复,地缘政治风险溢价明显回落。较低的能源价格有助于缓和通胀预期,但美国国内持续存在的价格压力,仍是美联储政策判断中更直接的考量。
全球股市承压
在美国开盘前,全球股市继续承压,原因是市场对人工智能相关投资、紧缩货币政策以及企业估值的担忧持续拖累风险情绪。周一美股交易时段,道琼斯工业平均指数下跌约1.4%,标普500指数下跌1.9%,纳斯达克综合指数下跌2.5%,半导体和科技股再度走弱。
周二亚洲股市整体偏弱,欧洲市场也因科技股抛售和利率前景不明而承压。投资者尤其关注企业财报,以及较高融资成本是否会限制人工智能基础设施投资。
技术面关注区间
从技术面看,现货黄金多头的下一目标是重新站上3888.00至3922.00美元/盎司阻力区间,只有持续突破上沿,才能改善短线偏空的技术前景。空头的下一目标是跌破3832.00美元/盎司,进一步下看3805.00美元/盎司。首个阻力位在3888.00美元/盎司,其后是3922.00美元/盎司;首个支撑位在3832.00美元/盎司,其后是3805.00美元/盎司。
现货白银方面,多头需要推动价格重新站上48.540至49.840美元/盎司阻力区间,并持续突破上沿,才能增强反弹力度。空头的下一目标是跌破46.920美元/盎司,进一步下看45.580美元/盎司。首个阻力位在48.540美元/盎司,其后是49.840美元/盎司;下一支撑位在46.920美元/盎司,其后是45.580美元/盎司。
外部市场方面,纽约商品交易所WTI原油期货仍接近每桶85.73美元,布伦特原油约在每桶92.61美元附近。美元和美债收益率在近期上涨后小幅回落,对贵金属形成一定缓冲,但市场对美联储12月再次加息的预期,仍限制金价持续反弹的信心。